Un estudio de 18 m² con una placa de inducción, un colchón nuevo y un portátil sobre el escritorio: ese es el patrimonio típico de un estudiante de alquiler. Asegurar la vivienda no es un mero trámite administrativo. Es una obligación legal y, sobre todo, una cobertura cuyo valor se aprecia cuando ocurre el primer siniestro.
Garantía de riesgos de alquiler y responsabilidad civil: dos protecciones distintas
El propietario o la residencia del CROUS solicita un certificado de seguro antes de entregar las llaves. El contrato mínimo exigido cubre los riesgos de alquiler, es decir, los daños causados a la propia vivienda por un incendio, una explosión o daños por agua.
Esta garantía no protege los bienes personales del estudiante ni a los vecinos si el siniestro se propaga. La responsabilidad civil cubre los daños causados a terceros, pero es una garantía independiente. En la práctica, un contrato limitado a los riesgos de alquiler deja al estudiante sin posibilidad de reclamar por los muebles destruidos y sin protección si el agua daña el apartamento de abajo.
Se puede encontrar un seguro de vivienda para estudiantes barato con certificado inmediato para la CAF que incluye ambas coberturas, lo que evita descubrir una laguna en la cobertura después de un siniestro.
Seguro multirriesgo del hogar para estudiantes: qué cambia según la vivienda
La modalidad de seguro multirriesgo del hogar (MRH) es la que contrata la mayoría de los estudiantes. Combina la garantía de riesgos de alquiler, la responsabilidad civil y la cobertura de los bienes muebles frente al robo, los incendios y los daños por agua.
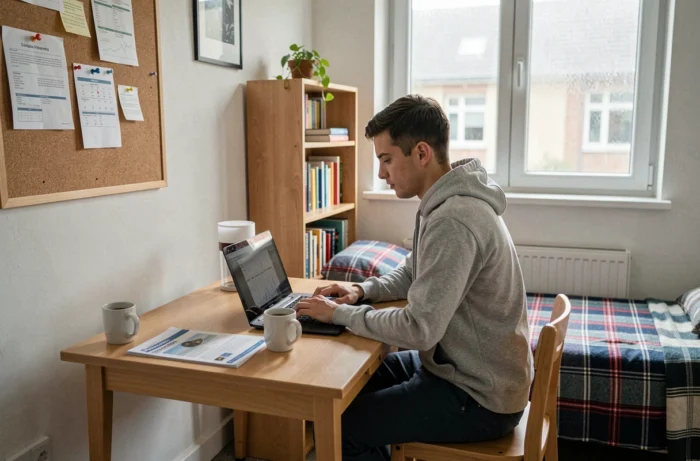
El tipo de vivienda modifica el alcance del contrato. En una residencia universitaria del CROUS, la superficie es reducida y el centro gestiona las zonas comunes. El contrato cubre la habitación o el estudio ocupado. En una vivienda de alquiler privada, el contrato puede incluir un trastero, una plaza de aparcamiento o un balcón, y el seguro debe cubrir todos los espacios mencionados.
Aspectos que conviene comprobar antes de firmar
- El límite de indemnización del mobiliario: un contrato de bajo coste puede limitar el reembolso a unos cientos de euros, una cantidad insuficiente si se tiene un ordenador y equipos de valor
- La franquicia aplicable a cada siniestro: algunas modalidades ofrecen una prima baja, pero la compensan con una franquicia elevada que hace que el reembolso sea prácticamente nulo en caso de un siniestro menor
- Las exclusiones relacionadas con el robo: un contrato puede exigir una puerta blindada o cerraduras específicas que la vivienda no tiene, lo que anula la cobertura en caso de robo con allanamiento
- La cobertura de los dispositivos portátiles: un ordenador robado en la vivienda está cubierto por el seguro MRH clásico, pero si roban el mismo dispositivo en la biblioteca, se necesita una garantía específica que hay que añadir al contrato
Piso compartido entre estudiantes: seguro colectivo o contratos individuales
En un piso compartido, la cuestión del seguro se plantea desde la firma del contrato de alquiler. Hay dos opciones: un contrato colectivo contratado por uno de los compañeros de piso o contratos individuales para cada ocupante.
El contrato colectivo simplifica la gestión, pero hay que comprobar que se mencione expresamente a cada compañero de piso. Un contrato a nombre de un solo ocupante no cubre automáticamente a los demás ni sus bienes. Cada compañero de piso debe poder presentar un certificado al arrendador, tanto si el contrato es colectivo como si es individual.
Con un contrato de alquiler individual por habitación (algo frecuente en las residencias compartidas), cada inquilino contrata su propio seguro. Es la opción más clara: cada uno conoce sus coberturas y su franquicia.
El problema de la salida de un compañero de piso
Cuando un compañero de piso deja la vivienda durante la vigencia del contrato, hay que modificar el seguro colectivo para eliminar su nombre y, si es necesario, añadir el de la nueva persona. Si no se actualiza, la aseguradora puede denegar la indemnización si el siniestro afecta a una persona no declarada.
Aumento de las primas y tasa sobre los contratos de seguro
El coste del seguro del hogar no depende únicamente del perfil del estudiante. La tasa sobre los contratos de seguro aplicable a determinados contratos ha pasado del 12 % al 20 %, un cambio normativo que repercute en las primas independientemente de la superficie o la ubicación de la vivienda.
Para un presupuesto estudiantil, comparar ofertas sigue siendo la principal forma de ahorrar. Las diferencias en las primas entre aseguradoras pueden llegar a ser del doble para coberturas similares. Comprobar el importe de la franquicia y el límite de reembolso es más importante que fijarse únicamente en el precio mensual anunciado.
Declaración de siniestros: plazos que hay que respetar para recibir una indemnización
Una fuga de agua un domingo por la noche, un intento de robo durante las vacaciones: los siniestros no esperan. El plazo para declararlos está fijado en el contrato y varía según la naturaleza del siniestro.
Superar este plazo puede dar lugar a una reducción o a la denegación de la indemnización. La declaración se puede presentar por correo certificado, en línea o por teléfono, según la aseguradora, pero conservar fotos del siniestro y las facturas de los bienes dañados agiliza la tramitación del expediente.
En caso de daños por agua, hay que rellenar el parte amistoso con el vecino afectado o con el administrador de la residencia. Sin este documento, la aseguradora no puede determinar las responsabilidades de las partes.
El seguro del hogar para estudiantes funciona como una red de seguridad que solo se utiliza cuando ocurre un siniestro. El contrato más barato no siempre es el que mejor protege: lo importante es que sus coberturas se ajusten a la vivienda ocupada, a los bienes que contiene y a los riesgos cotidianos.