Een studio van 18 m² met een inductiekookplaat, een nieuw matras en een laptop op het bureau: dat is het typische bezit van een student die een woning huurt. Een woonverzekering afsluiten is geen extra administratieve formaliteit. Het is wettelijk verplicht en vooral een dekking waarvan je de waarde pas echt merkt bij de eerste schade.
Dekking voor huurdersaansprakelijkheid en burgerlijke aansprakelijkheid: twee verschillende beschermingen
De verhuurder of de CROUS-residentie vraagt om een verzekeringsbewijs voordat je de sleutels krijgt. De minimaal vereiste polis dekt de huurdersrisico’s, oftewel schade aan de woning zelf door brand, een explosie of waterschade.
Deze dekking beschermt noch de persoonlijke bezittingen van de student, noch de buren als de schade zich verspreidt. De burgerlijke aansprakelijkheid dekt schade aan derden, maar is een afzonderlijke dekking. In de praktijk laat een polis die alleen huurdersrisico’s dekt de student zonder vergoeding achter voor vernielde meubels en zonder bescherming als water schade veroorzaakt aan het appartement eronder.
Je kunt een goedkope woonverzekering voor studenten met een direct beschikbaar verzekeringsbewijs voor de CAF vinden die beide dekkingen combineert. Zo voorkom je dat je pas na schade ontdekt dat je onvoldoende verzekerd bent.
Uitgebreide woonverzekering voor studenten: wat verandert er per woning?
De uitgebreide woonverzekering (MRH) is de polis die de meeste studenten afsluiten. Ze combineert dekking voor huurdersrisico’s, burgerlijke aansprakelijkheid en bescherming van de inboedel tegen diefstal, brand en waterschade.
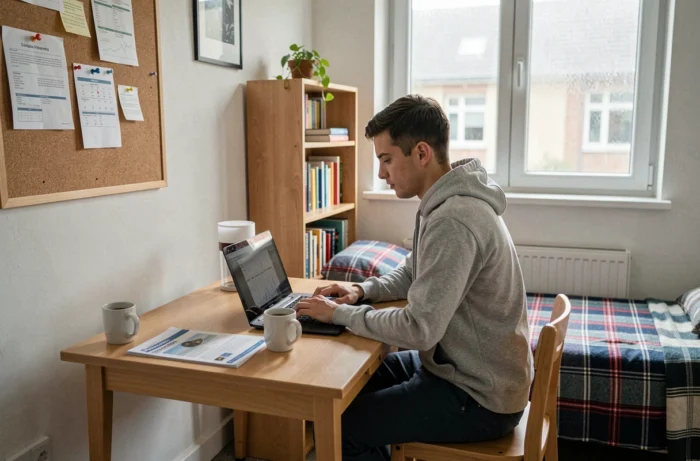
Het type woning bepaalt de omvang van de polis. In een CROUS-studentenresidentie is de woonruimte beperkt en beheert de instelling de gemeenschappelijke delen. De polis geldt voor de kamer of studio die je bewoont. Bij een particuliere huurwoning kan het huurcontract ook een kelder, parkeerplaats of balkon omvatten. De polis moet dan alle vermelde ruimtes dekken.
Controleer dit voordat je tekent
- Het maximale vergoedingsbedrag voor de inboedel: een goedkope polis kan de vergoeding beperken tot enkele honderden euro’s, wat onvoldoende is als je een computer en waardevolle apparatuur bezit
- Het eigen risico per schadegeval: sommige polissen hebben een lage premie, maar rekenen een hoog eigen risico waardoor je bij kleine schade vrijwel niets vergoed krijgt
- Uitsluitingen voor diefstal: een polis kan een veiligheidsdeur of specifieke sloten vereisen die de woning niet heeft. Bij een inbraak vervalt de dekking dan
- Dekking voor draagbare apparaten: een laptop die thuis wordt gestolen, valt onder de standaard-MRH, maar voor hetzelfde apparaat dat in de bibliotheek wordt gestolen, is een specifieke aanvullende dekking nodig
Studentenhuis delen: gezamenlijke verzekering of individuele polissen
Bij een gedeelde huurwoning moet je al bij het ondertekenen van het huurcontract nadenken over de verzekering. Er zijn twee mogelijkheden: één huisgenoot sluit een gezamenlijke polis af, of iedere bewoner sluit een eigen polis af.
Een gezamenlijke polis maakt het beheer eenvoudiger, maar controleer of iedere huisgenoot met naam wordt vermeld. Een polis op naam van één bewoner dekt de anderen en hun bezittingen niet automatisch. Iedere huisgenoot moet de verhuurder een verzekeringsbewijs kunnen voorleggen, ongeacht of de polis gezamenlijk of individueel is.
Bij een individueel huurcontract per kamer, wat vaak voorkomt in gedeelde studentenwoningen, sluit iedere huurder een eigen polis af. Dat is de duidelijkste regeling: iedereen weet welke dekking en welk eigen risico van toepassing zijn.
De valkuil wanneer een huisgenoot vertrekt
Als een huisgenoot tijdens de looptijd van het huurcontract vertrekt, moet de gezamenlijke polis worden aangepast: diens naam moet worden verwijderd en zo nodig moet de nieuwe huisgenoot worden toegevoegd. Als je vergeet de polis bij te werken, kan de verzekeraar een vergoeding weigeren wanneer de schade betrekking heeft op iemand die niet is aangemeld.
Premieverhoging en belasting op verzekeringsovereenkomsten
De kosten van een woonverzekering hangen niet alleen af van het profiel van de student. De belasting op verzekeringsovereenkomsten die voor bepaalde polissen geldt, is gestegen van 12% naar 20%. Deze wijziging in de regelgeving heeft invloed op de premie, ongeacht de oppervlakte of de locatie van de woning.
Voor studenten met een beperkt budget blijft vergelijken de belangrijkste manier om te besparen. De premies kunnen bij verschillende verzekeraars voor vergelijkbare dekkingen tot wel twee keer zoveel verschillen. Controleer het eigen risico en het maximale vergoedingsbedrag: die zijn belangrijker dan alleen afgaan op de vermelde maandprijs.
Schade melden: termijnen die je moet naleven om een vergoeding te krijgen
Waterschade op zondagavond of een inbraakpoging tijdens de vakantie: schade houdt geen rekening met het moment. De termijn voor het melden van schade staat in de polis en verschilt per soort schade.
Als je deze termijn overschrijdt, kan de vergoeding worden verlaagd of geweigerd. Je kunt de schade melden per aangetekende brief, online of telefonisch, afhankelijk van de verzekeraar. Foto’s van de schade en aankoopbewijzen van beschadigde spullen bewaren versnelt de afhandeling van het dossier.
Bij waterschade moet je samen met de betrokken buur of de beheerder van de residentie een gezamenlijk schadeformulier invullen. Zonder dit document kan de verzekeraar de aansprakelijkheid van de betrokken partijen niet vaststellen.
Een woonverzekering voor studenten is als een vangnet dat pas één keer van pas komt: wanneer er schade ontstaat. De goedkoopste polis biedt niet altijd de beste bescherming. Het gaat erom dat de dekking aansluit bij de woning die je bewoont, de spullen die erin staan en de risico’s van alledag.